
タイ子会社設立時の注意(株主規制への対応)
投稿日:
タイは2014年5月に軍事クーデターが起きるなど政情不安定ですが、日本企業は事業展開を見直す様子は全くなさそうです。
日本企業が、タイに子会社を設立する場合に直面する問題が、株主規制です。日本企業が50%超出資すると、ほぼ全てのサービス業は禁止されます。製造業であれば、規制を受けずに50%以上出資できますが、原材料の輸入・製造・販売のみが認められるのみで、製品の加工や単なる組み立て、有償の修理は、サービスとみなされ50%以上の出資が禁止されます。親会社から製品を輸入して販売することや研究開発、コンサルティング、遊休不動産の賃貸などの事業も勿論禁止。業種の定義がとても狭いのが難点です。
逆に出資を49%に抑えれば多くの事業展開が可能になりますが、たとえ知り合いといえども、タイ国籍の方にお願いして51%出資して、、とお願いする訳にもいかず。そこで、お金は日本企業が負担するから、出資するときの名義を貸してもらえませんか? という「名義貸し」が横行しており、これが、特に事業が上手くいった場合にトラブルに発展する可能性が高いんです。
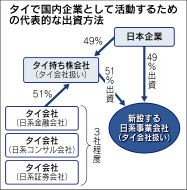
これに対して、例えば日系のコンサルティング会社、会計事務所、法律事務所等3社程度から計51%から実際に出資を受け、小さな持ち株会社を作る方法があります。この持ち株会社が51%、日本企業が49%をそれぞれ出資して、目的とする事業会社を作る。持ち株会社の株主である会計事務所やコンサルティング会社等が経営に口出しをすることはないので、49%を出資する日本企業が事実上意思決定を握ることが可能です。実際に出資を会計事務所等は、それぞれの業務を通じて、株主意識を持ちながら会社の運営に関与するため、経営陣とのベクトルも一致します。配当で投資を回収していくというよりは、それぞれの業務から得られるサービス対価を通じて、投資資金を回収していくことになります。

関連記事
-
-
オーナー系企業における事業承継、M&A、IPO時の種類株式活用法 (定期社内勉強会)
オーナー系企業における事業承継、M&A、IPO時の種類株式活用法 に関す …
-
-
移転価格税制により多国籍企業が提出を求められる文書
平成28年4月1日以後開始事業年度から、多国籍グループ企業に属する法人は、各種文 …
-
-
INAAミーティング(イタリア)
国際会計事務所グループ、INAA(http://www.inaa.org/)の国 …
-
-
ヤフー側の敗訴確定 最高裁「税逃れのための再編乱用」
結局、ヤフ敗訴が確定しました。ヤフーによるIDCフロンティアの吸収合併は、”税務 …
-
-
役員に対する貸付金が役員賞与に認定されることはあるのか?
会社から給与をもらうと所得税かかるから、会社からお金借りるよ。どうせ会社のお財布 …
-
-
Consumption tax / Cross-border e-commerce / Who files tax return? / What’s Registered Foreign Service Provider
Who files consumption tax return for ? …
-
-
大企業の交際費、税優遇でも減少 (新聞報道を解説)
大企業の交際費支出を促進するために、交際費に対する課税の規制が緩和されましたが、 …
-
-
非上場株式の低額/高額譲渡①(水曜勉強会)
今日の勉強会の講師は中川さん。例えば自社株を譲渡した場合ですが、その株価が時価よ …
- PREV
- 2015年1月からの相続増税の影響
- NEXT
- タイ子会社設立時の注意(労働問題)