
海外赴任が決まったら
投稿日:
色々やることがあります。
会社側
*出国時年調を行います。出国時までの給与を計算し、年末調整計算と同様の計算を行わなければなりません。生命保険料控除、地震保険料控除も加味しなければなりませんので、お忘れなく。
*源泉所得税の計算、間違えないでください。従業員の出国後の期間に対応する給与や賞与を日本国内で支払う場合には、”非居住者に対して支払う国内源泉所得”となり、20%(今は20.42%)の税率で、源泉所得税を徴収しなければなりません。税務調査でよく指摘を受けるミスです。
従業員側
*納税管理人を選任しておいた方が便利です。確定申告が必要な場合は、原則として出国日までに信仰
*住宅ローン控除を適用していた方は、出国前までに、ローン控除の中断申請書 なるものを税務署に提出しなければなりません。家族が、日本に残って住宅に居住し続けていれば問題ないのですが、その後、やっぱり海外で一緒に住もう、、なんてことになった場合にそなえ、予め中断申請書は提出しておいた方がよいです。
*医療費控除はありませんか? 医療費控除が適用できる方は、出国後に還付申告です。

関連記事
-
-
インボイス制度 結局今の請求書に何を追加で記載すればいいの?
2023年10月から開始するインボイス制度 現在発行している請求書の記載様式を一 …
-
-
バンガロールに来ました
クライアントへの訪問と、会計事務所の国際会議に参加するために、社員3人でインドに …
-
-
Deemed Director Issue (corporate tax)
The company cannot increase/decrease mon …
-
-
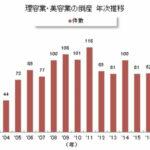
美容業の倒産廃業が2019年急増
東京商工リサーチによる調査によると、美容業の倒産が、これまでの過去最多は2011 …
-
-
外国株式の譲渡 損益通算は
所得税の確定申告期限もいよいよ大詰めを迎えてきました。海外からいらっしゃられてい …
-
-
税法上の中小企業の定義 ~中小企業に認められる優遇措置~
法人課税には、中小企業に税制上の優遇措置が設けられてます。期末資本金が1億円以下 …
-
-
10年間限定の事業承継税制特例制度(水曜勉強会)
今日の勉強会の講師は山本さん 事業承継税制と、今年から改正された、10年間限定の …
-
-
仕事納め
仕事納めの今日のランチは、皆で「いきなりステーキ」。 ここぞとばかり、ヒレステー …