非上場株式の評価額圧縮スキームへの対応方針
投稿日:
非上場株式の評価額圧縮スキーム。国税庁の会合で、その評価方法の見直しにあたっての方向性が示されました。国税庁がこれらのスキームの存在を公にした以上、今回の評価見直しの中で何らかの手当てが行われる見込みです。
4つのスキームと対応の方向性
|
スキーム |
圧縮の手口 |
対応の方向性 |
|
① 会社規模等の操作 |
大会社ほど評価額が相対的に低くなる仕組みを利用し、意図的に会社規模を大きく見せる |
会社規模で評価方法を分けず、規模に関係なく単一の評価方式にする |
|
② 利益等の恣意的な操作 |
オペレーティング・リース、多額の役員報酬、一時的な役員退職金などで利益を一時的に圧縮する |
非経常的な損益を除いた「正常利益」をもとに評価する |
|
③ グループ法人税制の利用 |
親会社単体で評価する仕組みを利用し、親会社の資産等を子会社へ移して評価額を下げる |
完全支配関係にあるグループ法人を全体として評価する |
|
④ 配当還元方式の濫用 |
株主構成の操作、無議決権株式を使った世代間移転、一時的な第三者への譲渡などで配当還元方式を適用させる |
特例的な評価方式という趣旨に沿って、適用対象となる株主の範囲を整理する |
① 会社規模等の操作への対応
現行の評価方法は、会社を大会社・中会社・小会社に区分し、規模に応じて評価方法を変えています。大会社ほど評価額が相対的に低くなりやすいため、意図的に会社規模を操作するスキームが生まれていました。国税庁は規模による区分をやめ、単一の評価方式とすることで対応するとしています。
② 利益等の恣意的な操作への対応
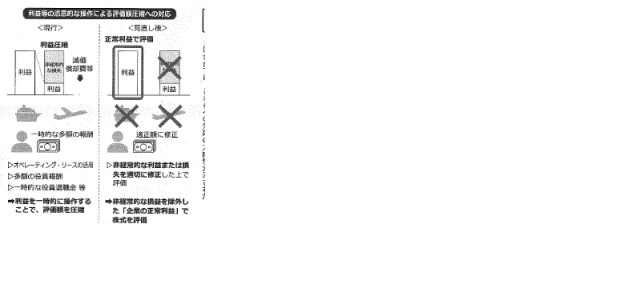
オペレーティング・リースの活用、多額の役員報酬、一時的な役員退職金の支給などで、評価時点の利益を一時的に小さくし、評価額を下げる手法への対応です。
企業価値評価の実務で用いられる「正常利益」の考え方を参考に、一時的・非経常的な利益や損失を取り除いた利益で株式を評価することが提案されています。
- 現行:非経常的な損失で利益が一時的に減ると、そのまま評価額も下がる。
- 見直し後:非経常的な損益を修正した「企業の正常利益」で評価するため、一時的な操作の効果がなくなる。
③ グループ法人税制を利用した圧縮への対応
現行では親会社を単体で評価するため、グループ法人税制を使って親会社の資産等を子会社に移すと、評価額を下げられるケースがあります。完全支配関係にあるグループ法人を一体として評価することで、こうした資産移転による圧縮を防ぐことを目指します。
④ 配当還元方式の濫用への対応
配当還元方式は、経営に関与しない少数株主向けの特例的な評価方法で、評価額が低く出やすいのが特徴です。株主構成の操作、無議決権株式を使った世代間の移転、第三者への一時的な株式譲渡などでこの方式を適用させるスキームが広がっており、企業価値の98%を配当還元方式で評価していた例もあるとされています。
このため、特例的な評価方式という本来の趣旨を踏まえ、配当還元方式を適用できる株主の範囲を整理する方向が示されました。

関連記事
-
-
メガ銀、リストラの嵐「1.9万人では足りない」 (新聞報道を解説)
メガバンクのリストラは衝撃ですね。フィンテックの台頭で、窓口業務担当の従業員が必 …
-
-
居住形態等に関する確認書の提出義務
所得税の申告書に添付する居住形態等に関する確認書(DECLARATION CON …
-
-
持続化給付金をネットで申請する際の生年月日や設立開業日のエラーの解決方法
持続化給付金の申請で設立年月日(開業日)や代表者生年月日に数字を入力すると「エラ …
-
-
20ヵ国でのWeb会議
ZOOMで20ヵ国ほどのアジア/アフリカ/オーストラリア地域の会計事務所があつま …
-
-
無償減資は均等割の節税となるか(水曜勉強会)
今日の勉強会の講師は中野さん。地方税の均等割を計算する際の注意点について解説して …
-
-
タワマン節税 税務当局の対応の行方は?(水曜勉強会)
今日の勉強会の講師は佐々木さん。タワマン節税に対する規制の行方を解説。 1億円で …
-
-
居住者か非居住者か?① 税務調査
某国税局の資料調査課から、居住者か非居住者かが論点となる税務調査を受けました。 …
-
-
SB傘下のZHD、オヨと共同展開の不動産賃貸会社の株式を339円で売却し83億円損失
ソフトバンクグループ傘下のZホールディングス(ZHD)が2018年に83億円を出 …