
裁決事例を解説(水曜勉強会)
投稿日:
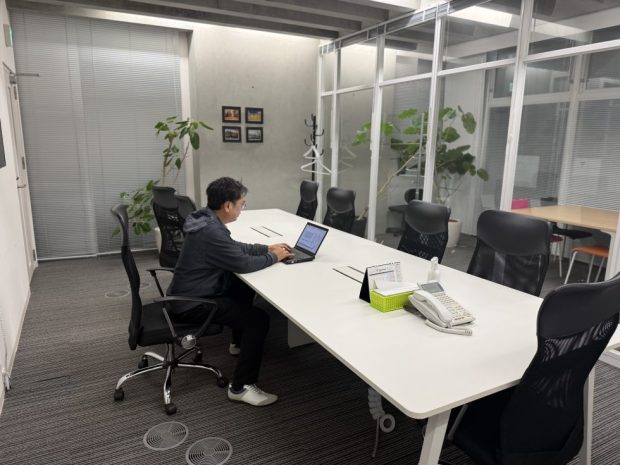
社員全員参加のオンライン勉強会。毎週水曜日に開催してますが、もう10年くらい続けてますがすっかり習慣となりました。アルテスタの技術力の高さはこの水曜勉強会に支えられてます。
今回は令和7年9月25日の裁決事例を解説しました。ポイ活って知ってますよね。ポイントタウンとか、モッピーとか。例えば、そのサイトを通じて、カードに入会したり、何か注文したら、そのサイトに記載されているポイントがもらえて、そのポイントで何か買い物ができるやつです。
サイトの運営会社が、一般個人顧客のユーザーの行動に応じて付与したポイントは、消費税の課税対象取引として、仕入税額控除できるのでしょうか?
裁決事例では、仕入税額控除はNG。消費税の課税対象取引となるための大事な四要件の一つ「事業として役務提供」を満たしていないとのことでした。一般消費者は、例えばそのサイトを通じて、楽天カードに入会し、そのサイトの運営会社から2000ポイントをもらうとします。一般消費者は、その際と運営会社に対しては、事業としてサービスを提供した対価として、ポイントをもらったわけではないとのことですね。
消費税の課税対象取引となるための要件は下記4つ(消費税法第4条)。アルテスタの社員は全員暗記してます。多分笑
① 国内において行うものであること
② 事業者が事業として行うものであること
「事業として」とは、対価を得て行う資産の譲渡等を、反復・継続・独立して行うことをいいます。個人が生活用の資産(自家用車など)を売る場合は事業として行うものではないため課税対象外です。
③ 対価を得て行うものであること
寄附金、補助金、損害賠償金、配当は、通常は反対給付の性格がないため課税対象外です。
④ 資産の譲渡、資産の貸付け、役務の提供であること
商品の販売、不動産の賃貸、サービスの提供などが該当します。
の4つを満たさない取引は「不課税(課税対象外)」です。満たしていても、土地の譲渡や利子、医療などは「非課税」となり、輸出などは「免税」となります。

関連記事
-
-
国は中小企業の役員報酬の上限に口を出すな!過大役員報酬(水曜勉強会)
今日の勉強会の講師は山沢が担当しました。トピックは、比嘉酒造が国税と東京高裁で争 …
-
-
海外木造不動産を利用した節税スキームが使えなくなります(水曜勉強会)
今日の勉強会の講師は中野さん。令和2年度で予定されている税制改正について解説して …
-
-
外国法人の日本支店 法人税申告書の提出期限の延長
法人税の申告書の提出期限は、事業年度終了後2か月以内。別途申請することにより、さ …
-
-
売上5億円超の会社が設立した子会社は消費税が免除されない(特定新規設立法人)
新設法人の資本金が1000万円未満であったとしても、“その株主”、又は“その株主 …
-
-
UAEが法人税導入へ 税率9%
UAE(アラブ首長国連邦)は、法人税が無い国として有名でしたが、一定の税率を設け …
-
-
株式譲渡所得(水曜勉強会)
今日の勉強会の講師は佐々木さん。2016年下期の裁判事例、中小企業特例税制等につ …
-
-
主要税の納税を当面猶予へ コロナ対策で政府・与党方針
政府・与党は、新型コロナウイルスに対応した追加経済対策で、中小企業の資金繰りを支 …
-
-
和牛中国輸出、来年にも再開!
和牛の輸出には個人的に興味がありまして。。 2019年11月25日、茂木外務大臣 …