海外子会社を持つ日本企業 税務調査で何が指摘されているのか? (新聞報道を解説)
投稿日:
海外子会社を有する中小企業への税務調査では、海外子会社が負担すべき経費を日本親会社が負担した場合に生ずる寄付金認定の指摘が圧倒的に多いですが、報道でも同じ内容が紹介されてます。
子会社の経営が安定するまでの間、親会社はどうしても子会社が負担すべき費用の一部を負担してしまうことが多いです。税務上は、そのような費用負担は”寄付金”と認定され、損金算入が否認されます。税務調査では、そのような海外子会社の一部費用負担が良く狙われるので、要注意です。
以下 2015/4/6 日本経済新聞より
「企業のグループ間取引に、寄付金や受贈益という形で広範囲に課税しようとするのは日本特有の現象だ」(企業法務に詳しい太田洋弁護士)。専門家の多くは口をそろえる。
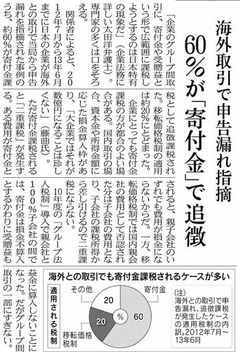
関係者によると、2012年7月から13年6月までに日本の企業が海外との取引で当局から申告漏れを指摘された事例のうち、約60%が寄付金課税として追徴課税された。移転価格税制の適用は約20%にとどまった。
企業にとっても寄付金課税の方が都合のよい場合がある。国内取引の場合、資本金や所得金額に応じた損金算入枠があり、「大企業ではそれが数億円になることは珍しくない」(藤曲氏)。
ただ寄付金課税されると「二重課税」が発生する。ある費用が寄付金とされると、親子会社のいずれでも費用が損金にならないからだ。一方、移転価格税制では国内親会社の費用として否認された分は子会社の費用となり、子会社の課税所得から差し引けるので二重課税にならない。
10年度の「グループ法人税制」導入で親会社と100%子会社の間では、寄付金は損金不算入とするかわりに受贈益も益金に算入しないことになった。だがグループ間取引の一部にすぎない。

関連記事
-
-
財産債務調書 提出する?
財産債務調書ってご存知でしょうか?国税通則法の改正にともない、平成27年度税制改 …
-
-
株式の特定口座での所得 合計所得金額に含まれるか?
財産債務調書の提出義務や、配偶者控除、扶養控除の判定で使われる「合計所得金額」。 …
-
-
新設法人に適用される免税除外規定 (水曜勉強会)
今日の勉強会は私が講師です。私が講師をしている写真を取り忘れたので、子供の写真で …
-
-
賃借資産に対する修繕費(水曜勉強会)
今日の勉強会の講師は中野さん。賃貸資産に関する修繕費負担について解説してもらいま …
-
-
国外に住む親族を扶養している場合の扶養控除(水曜勉強会)
今日の講師は佐々木さん。保険金の課税関係のまとめ、簡易課税のみなし仕入税率の改正 …
-
-
バンコク事務所
バンコク事務所のスタッフとのランチ
-
-
なぜ香港移住したのに日本の居住者と認定されてしまったのか?
東証1部に上場する自動車部品関連メーカーのA会長が、東京国税局の税務調査を受け、 …