広大地の評価⇒2018年からの大改正(水曜勉強会)
投稿日:
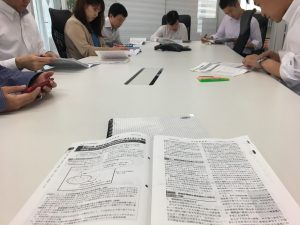
今日の勉強会の講師は山沢が担当しました。相続税法、広大地の評価減に関する大改正について解説しました。
現行、三大都市圏では500㎡以上、それ以外の地域においては1000㎡以上の宅地については、”マンション適地” に該当しなければ、約40%程評価額を減額させることができておりました。ただし、マンション適地に該当するか否かの判断は、主観的な要素が多分に入るため、納税者と税務当局との間での争いが絶えませんでした。正直、マンション適地となるか否かは、税理士の知識ではもはや太刀打ちできず、不動産鑑定士が専門とする領域であり、減額幅が大変大きい優遇措置の割に、適用要件が曖昧であることは問題視してました。
2018年からは。。。。
まず名称が変わります。広大地評価では無く、”地積規模の大きな宅地の評価”と名称が変更になります(新評基通20-2)。
適用要件も、より明確化されました。地積規模の大きな宅地とは、三大都市圏で500㎡以上、それ以外の地域は1,000㎡以上の地域の普通住宅地区(又は普通商業・併用住宅地区)に所在する宅地を原則とし、下記①から③を除くこととなりました。マンション適地か否か、という曖昧は判断を行う必要が無くなりました。
① 市街化調整区域に所在する宅地
② 都市計画法に規定する工業専用地域に所在する宅地
③ 容積率が400%(東京都の特別区は300%)以上の地域に所在する宅地
実際の減額率については、これまで約40%であったものが、30%程度に減少する見込みです。実際の算式は下記となります。減額対象となる土地の範囲が広がった変わりに、減額率を減らした結果となりました。
【算式】

上記算式中の「[B]」及び「[C]」は,地積規模の大きな宅地が所在する地域に応じ,それぞれ次に掲げる表のとおりとする。
イ 三大都市圏に所在する宅地

ロ 三大都市圏以外の地域に所在する宅地

| (注) | 1 | 上記算式により計算した規模格差補正率は,小数点以下第2位未満を切り捨てる。 |
| 2 | 「三大都市圏」とは,次の地域をいう。イ 首都圏整備法(昭和31年法律第83号)第2条《定義》第3項に規定する既成市街地又は同条第4項に規定する近郊整備地帯
ロ 近畿圏整備法(昭和38年法律第129号)第2条《定義》第3項に規定する既成都市区域又は同条第4項に規定する近郊整備区域 ハ 中部圏開発整備法(昭和41年法律第102号)第2条《定義》第3項に規定する都市整備区域 |

関連記事
-
-
テレワーク始まります
ようやくですが、全員にノートパソコンの貸与が終わりました。アルテスタでは社員全員 …
-
-
贈与税の非課税制度のまとめ (水曜勉強会)
今回は木曜日に行われた水曜勉強会。講師は榊原税理士。受取配当金の益金不算入、非居 …
-

-
相続税の申告書を提出した4人に1人は相続税ゼロ?
2015年に提出された相続税の申告書6万7325件のうち、相続税がゼロだったのは …
-
-
所得税 振替納税依頼書の提出期限
2020年分の所得税の納付に関しては、申告期限が2021年4月15日に延期されて …
-
-
居住者か非居住者か?② 税務調査
2017年1月23日の国税不服審判所(←国税庁が設けた裁判所のようなものです)の …
-
-
バンコクでゴルフ
かなりご機嫌のゴルフでした。
-
-
1円ストックオプション(水曜勉強会)
今日の勉強会の講師は中川さん。1円ストックオプション、有償ストックオプションに関 …
-
-
相続遺産脱税 遺言書偽造 落語家ら逮捕 (新聞報道を開設)
相続した遺産を公益法人に寄付したように装い脱税した事件が報道されました。 どいう …