役員への経済的利益も、定時総会で変更しなければ税務上損金にならないのか?
投稿日:
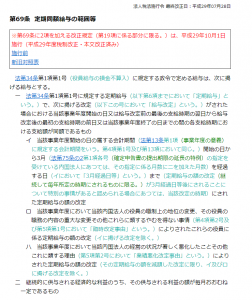
役員に対する給与の改定時期は、原則年1回、3か月以内の通常改定で、改定後は次の1年後の改定まで、給与は同額でなければなりません。これは、皆さん良くご存知の規定でして、法人税方施行令第69条第1項第1号に規定されてます。
しかし、良く見落としがちなのは、同第2号の規定です。「継続的に供与される経済的な利益のうち、その供与される利益の額が毎月おおむね一定であるもの」については、上記の3か月以内の通常改定での増減を問わず、事業年度の途中で改定したとしても、定期同額給与と認められ、全額損金算入されることが明記されてます。
役員への経済的利益は、定時総会で改定する必要はありません。改定時期の制限はありませんんので、注意してください!

関連記事
-
-
上海に来ました。
上海は何年ぶりでしょうか。とても綺麗な街に変わっている印象を受けました。 実は、 …
-
-
法律改正 日本居住の代表者がいなくても法人登記可能に
法務省、外資系の登記規制を年内に廃止-日本居住の代表者がいなくても法人登記可能に …
-
-
税務署にも成績評価がある?
あるそうです。 前年度の実績や、ほかの税務署の成績と常に比較されているそうです。 …
-
-
欠損金のある会社を買収した場合 (欠損等法人の欠損金の繰越不適用)
繰越欠損金を保有する会社を買ってきて節税、、なんてスキームに対しては、10年位前 …
-
-
大企業も欠損金の繰り戻し還付が可能に
現行は資本金1億円以下の企業に認められている法人税の欠損金の繰り戻し還付制度です …
-
-
10年ぶりのニューヨーク
15年位前まで、ニューヨークの会計事務所で働いてましたので、懐かしいです。当時知 …
-
-
中小法人に適用される優遇税制 (水曜勉強会)
今日の勉強会から、新たに苗代さんが講師に加わりました。社内で最も英語力が高く外資 …
-
-
居住者か非居住者か?② 税務調査
2017年1月23日の国税不服審判所(←国税庁が設けた裁判所のようなものです)の …