
中小企業に適用される優遇規定での注意
投稿日:
中小企業に適用が認められる税制上の特例があることは皆さん既にご承知のことと思いますが(例:軽減税率の適用、30万円未満の一括損金算入)、中小企業の定義は、”法人税法”と”租税特別措置法”とでは異なります。従い、下記 S3 社のように、30万円未満の資産の一括損金算入の特例(租税特別措置法上の特例)を受けることができても、軽減税率の特例(法人税法上の特例)を受けることができない場合もあるため要注意です。
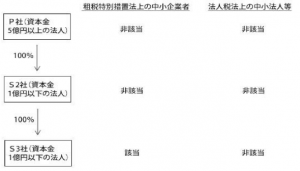
★租税特別措置法上の「中小企業者」
① 資本金の額または出資金の額が1億円以下の法人 (ただし、同一の大規模法人(※1) に発行済株式または出資の総数または総額の2分の1以上を所有されている法人、および2以上の大規模法人に発行済株式または出資の総数または総額の3分の2以上を所有されている法人(※2)を除く)
※2 2分の1、3分の2以上所有されているかどうかは、直接保有でみます。
★法人税法上の「中小法人等」
法人税法上の「中小法人等」については、軽減税率が適用されたり、繰越欠損金の8割制限が課せられなかったり、交際費等の800万円を限度とした損金算入が認められたり、という特例があります。この法人税法上の「中小法人等」の定義は下記の通りです。
③公益法人等または協同組合等
③人格のない社団等
※3 大法人とは、資本金の額または出資金の額が5億円以上である法人、相互会社、法人税法4条の7に規定する受託法人をいいます。

関連記事
-
-
輸出証明書の輸出者の名前が自社でなくても、輸出免税の適用は受けれる!
香港法人の日本子会社A社に税務調査が入りまして、日本子会社が香港に輸出してる物品 …
-
-
大型の税務調査が行われやすい時期
お盆明けの最初の火曜日が圧倒的です。 ひとむかし前は、お盆明けの月曜だったのです …
-
-
厚生年金に未加入法人への調査徹底。。
今夜UGP様で開催された社内勉強会で、社労士の小池先生から、社会保険に未加入法人 …
-
-
事業継続緊急対策(テレワーク)助成金が登場
テレワーク推進に関する助成金が創設されたので紹介します。自社でも使おうと思います …
-
-
役員報酬。経済的利益の額も株主総会での決議が必要なのか? (水曜勉強会)
今年最後の勉強会の講師は中野さん。役員に対する定期同額給与と、経済的利益の関係に …
-
-
がけ地 とは
相続税の申告の際して、土地を評価うるさい、その土地にがけ地等で通常の用途に供する …
-
-
2015年も宜しくお願いします!
本年もよろしくお願いします! 代表社員 山沢拓爾(左)、代表社員 山沢昌寛(右) …
-
-
子会社設立費用の親会社負担
子会社設立の際の司法書士報酬等ですが、子会社が負担すべきか、親会社が負担しても良 …