
新設法人等の消費税の課税関係(水曜勉強会)
投稿日:
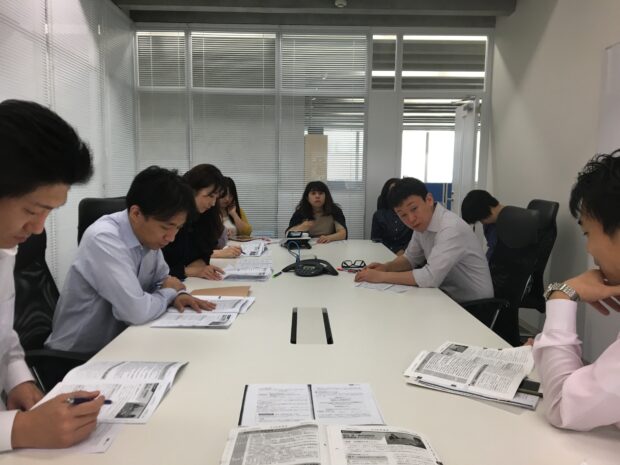
今日の勉強会の講師は中川さん。消費税には、課税事業者を選択できたり、免税事業者を選択できたり、という制度がありますが、租税回避を防ぐためにいくつか制限が設けられてます。今回はそれらを網羅的に確認しました。
| ① | 【課税事業者の選択 】 課税事業者を選択した場合 | 課税事業者選択届出書を提出した日の属する課税期間の翌課税期間から2年間は課税事業者が強制適用。 |
| ② | 【前期の売上/給与 】 特定期間 (前事業年度開始の日以後6ヵ月) の課税売上高及び給与支払額が1000万円超 | その課税期間は課税事業者となる。 (課税売上高又は給与支払額のいずれかが1000万円超であれば、課税事業者となることもできます) |
| ③ | 【新設/資本金1000万円以上】 新設法人 で設立1期又は2期目の事業年度開始日の資本金が1000万円以上 | その課税期間は課税事業者となる。 |
| ④ | 【親会社の売上5億円超 】 新規設立法人 (設立第1期、2期)のうち、直接間接で50%超を保有する株主が5億円超の課税売上高有り | その課税期間は課税事業者となる 。 |
| ⑤ | 【調整対象固定資産 /100万円】 上記①③④により課税事業者が強制適用される課税期間中に、 調整対象固定資産( 棚卸資産以外の建物/構築物/車両/備品等で税抜100万円以上)の課税仕入れを行い、その仕入れた課税期間で原則課税で申告 | 調整対象固定資産を購入した課税期間の”初日”から原則3年間は課税事業者が強制適用。簡易課税の適用もNG。 資産購入した事業年度が12カ月未満だと、計4事業年度、課税事業者が強制されることがあるので要注意。 資産購入事業年度に、一括比例配分方式で申告した場合は、課税売上割合の変動に関する調整計算があるので注意。こちらも、資産購入した事業年度が12カ月未満だと、計4事業年度で課税売上割合を計算することがあるため要注意。 |
| ⑥ | 【高額特定資産/1000万円】 課税事業者が原則課税で申告する課税期間に、高額特定資産( 棚卸資産及び調整対象固定資産のうち税抜金額1000万円以上)の課税仕入れを行った場合 | 高額特定資産を購入した課税期間の”初日”以後3年を経過する日の属する課税期間までは、課税事業者が強制適用。簡易課税の適用もNG。 資産購入した事業年後が12カ月未満だと、計4事業年度、課税事業者で強制されることがあるので要注意 |
| ⑦ | 【 自己建設高額特定資産 】 課税事業者が原則課税で申告する課税期間に、自己建設高額特定資産(棚卸資産及び調整対象固定資産として自ら建設した高額特定資産)に係る建設等費用の課税仕入累計額が1千万円以上となった場合 (免税事業者期間や簡易課税期間に建設したものは計算対象から除く) | 自己建設高額特定資産に係る建設等費用の課税仕入れ(免税事業者である課税期間、簡易課税の適用がある課税期間に生じたものは除く)の累計額が1千万円以上となった課税期間の翌課税期間から、その建設が完了した課税期間の”初日”以後3年を経過する日の属する課税期間までの各課税期間においては、課税事業者が強制適用されます。この期間は、簡易課税の適用もNG。 資産購入した事業年後が12カ月未満だと、計4事業年度、課税事業者で強制されることがあるので要注意 |

関連記事
-
-
コンテナ節税スキームに税務当局が指摘(水曜勉強会)
今日の勉強会の講師は中川さん。コンテナ型トランクルームの節税投資に関する更正処分 …
-
-
所得税 令和5年1月以降の納税地異動の手続変更
令和4年度税制改正により、令和5年1月以降は所得税の納税地の異動に関する届出は不 …
-
-
米国から日本に駐在してきた方は、なぜ日本で健康保険を払わない? 日米社会保障協定
米国で勤務している方が日本に転勤となった場合ですが、日米社会保障協定 を米国側で …
-
-
Matsuhisa
経営者として、職人として、私の尊敬するオーナーシェフ 松久信幸氏がビバリーヒルズ …
-
-
固定資産の交換特例 (水曜勉強会)
今日の講師は会計士の山本さん。 資本的支出と修繕費の区分の事例と、固定資産の交換 …
-
-
グループ間で寄付があった場合の親会社側での調整=寄付修正(水曜勉強会)
今日の勉強会の講師は佐々木さん。ちょっと難しいトピックですが、100%グループ間 …
-
-
相次相続控除(水曜勉強会)
今日の勉強会の講師は佐々木さん。相次相続控除について解説してもらいました。 前回 …
-
-
虎ノ門ヒルズでランチ
コロナ感染拡大防止による自粛依頼、社員で集まることはあまりなかったのですが、今回 …
- PREV
- ランチ会
- NEXT
- 米国法人が日本で合同会社を設立するメリット