中小企業者と中小法人等 中小企業者の定義改正②
投稿日:
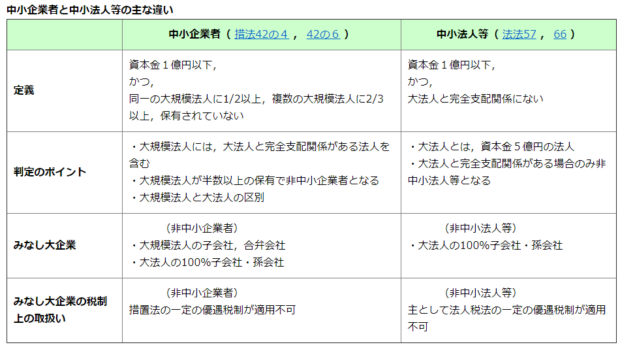
税法では「中小企業者」や「中小法人等」に該当することにより下記のような特典を受けることができますが、それぞれ定義が異なるので要注意です。今回、「中小企業者」の定義に税制改正が行われ、資本金5億円以上の大法人に完全支配されていれば、その法人は中小企業者とはみなされなくなりましたので、中小企業者と中小法人等の概念を再度確認します。
<税務上の恩恵>
中小企業者、、租税特別措置法 (30万円未満固定資産の一時償却等の特例有)
中小法人等、、法人税法 (法人税率の軽減、交際費等特例、欠損金繰越特例有)

関連記事
-
-
シンガポール法人の法定監査要件の緩和
シンガポールは、居住者取締役を1名用意するだけで法人を設立することができるため、 …
-
-
勤務税理士の業務範囲拡大!(税理士法改正)
来年の税理士法の改正により、平成27年4月から、税理士事務所や税理士法人に勤務す …
-
-
海外子会社への寄附金と通常の寄附金の違い(水曜勉強会)
今日の勉強会の講師は佐々木さんです。 海外子会社への寄附金と、国内子会社への寄附 …
-
-
外国法人 設置すべきは日本支店か、日本子会社か?
色々な視点がありますが、外国の法人が、既に日本の顧客に対して、自社製品を直接売り …
-
-
海外子会社を持つ日本企業 税務調査で何が指摘されているのか? (新聞報道を解説)
海外子会社を有する中小企業への税務調査では、海外子会社が負担すべき経費を日本親会 …
-
-
社員3人でアメリカ出張✈
アルテスタでは、海外から日本に進出してくるお客様への関与が非常に多いため、こうや …
-
-
土地の測量費用
土地の面積を確定させる場合の測量や境界線確定の費用は数百万になる場合が多いです。 …
-
-
子会社配当の源泉で多額の還付加算金が発生?(水曜勉強会)
今日の勉強会の講師は岩里さん。子会社配当により、結果的に多額の還付加算金を収受で …
- PREV
- 中小企業者と中小法人等 中小企業者の定義改正①(水曜勉強会)
- NEXT
- 過大役員報酬(水曜勉強会)