
国外財産に対する相続税贈与税の課税
投稿日:
令和3年の税制改正で、国外財産に対する相続税、贈与課税が少しだけシンプルになりました。高度外国人材等の日本での就労を促進する観点から、就労等のために日本に居住する外国人が死亡した場合でも、その居住期間にかかわらず、外国に居住する家族等が相続により取得する国外財産を相続税の課税対象としないこととされました。贈与税についても同様です。
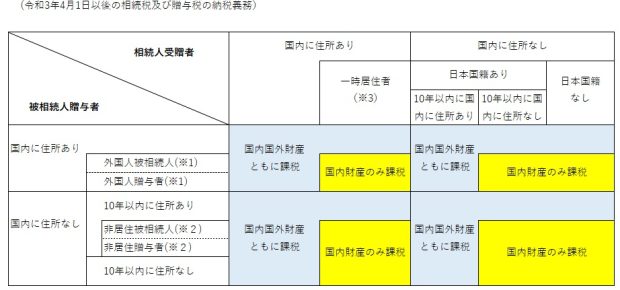
※1 外国人被相続人、外国人贈与者
出入国管理法別表第1の在留資格(外交、高度専門職、企業内転勤、留学等)で滞在している者 (2021年税制改正で10年以下要件は撤廃)
※2 非居住被相続人、非居住贈与者
①相続開始時や贈与時に国内に住所が無く、
②相続開始時や贈与前10年以内のいずれかの時において日本国内に住所があり、そのいずれにおいても日本国籍を有していない
※3 一時居住者
①相続開始時や贈与時に国内に住所があり、
②相続開始時や贈与時に国内に在留資格(別表第1)があり、
③相続開始前や贈与前15年以内に国内に住所を有していた期間が10年以下
(注)平成27年7月1日以降に「国外転出時課税の納税猶予の特例(※)」の適用を受けていたときは、取り扱いが異なる場合があります。
(注)留学や海外出張など一時的に日本国内を離れている人は、日本国内に住所があることになります。
(注)相続などで財産を取得していない場合でも、被相続人から生前に贈与を受けた財産について相続時精算課税の適用を受けている場合には、相続時精算課税の対象となった財産が相続税の課税対象になります。

関連記事
-
-
会社の設立 前株と後株 どちらがよい?
法人の設立に関与することがあるため、前株か後株、どちらにすべきかははよく質問を受 …
-
-
非上場会社の株価評価(水曜勉強会)
今日の勉強会の講師は岩里さん。同族オーナーが保有している自社株式等の、非上場株式 …
-
-
相続財産に米国の財産があった場合?
米国では各州で法律が異なっているため、相続法については各州別に調べる必要がありま …
-
-
所得税の確定申告の作成作業もいよいよ大詰め
今年の確定申告は、特に忙しいです。土日出勤こそ無かったですが、平日は夕ご飯を事務 …
-
-
タックスヘイブン税制
今日はシンガポールに移動しました。 以前、タックスヘイブン課税に関する税務訴訟が …
-
-
コロナ禍に伴う子会社再建と寄附金(水曜勉強会)
新型コロナウイルス感染症の影響に基因して行う取引先への支援(売掛債権の免除等)は …
-
-
リバースチャージ方式 国外事業者からの請求書の表示はどうする?
Q リバースチャージ方式の対象である役務提供を受け、11,000円の請求書が届き …
-
-
道路との高低差がある土地の相続税評価額の減額等々
税制改正により、平成27年から相続税の基礎控除が3000万円に下がり、相続税の申 …