
中小企業者と中小法人等 中小企業者の定義改正①(水曜勉強会)
投稿日:
今日の勉強会の講師は岩里さん、30万円未満の固定資産の一括償却や、所得拡大促進税制の優遇適用等で関係してくる、租税特別措置法における「中小企業者」の範囲に関する改正について、説明してもらいました。
令和元年度の税制改正で、租税特別措置法の「中小企業者」の範囲が縮小されたことにより、法人税法にも「中小法人等」という定義があり、法人によっては、片方にしか該当しな場合や両方に該当する場合がありました。
ただ、改正後は、租税特別措置法の「中小企業者」に該当する法人は、必ず法人税法上の「中小法人等」に該当することになります。
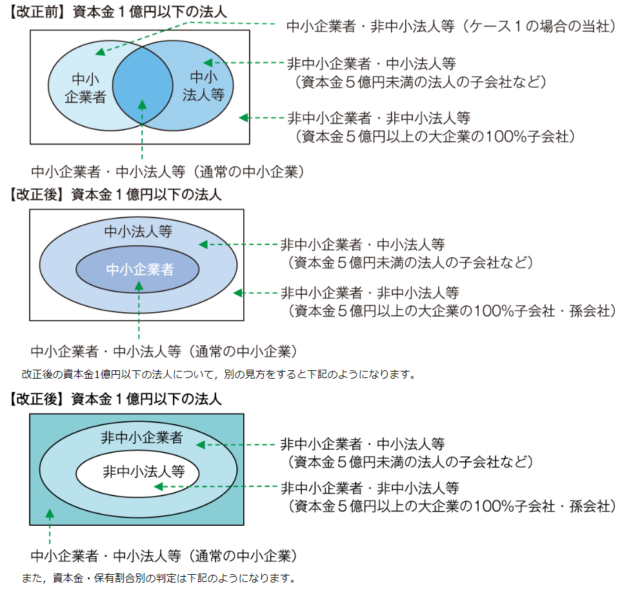
改正点は、これまでは、資本金が1億円以上であっても、直接の100%親会社の資本金が例えば1億円であれば、「中小企業者」に該当していたのですが、今後は、その直接の親会社の上の親会社の資本金が5億円だった場合には、「中小企業者」には該当しなくなる点があります。グループ法人的な概念を取り込みましたので、租税特別措置法が、法人税法上の取扱いに少し近づいたことになります。
法人税法と租税特別措置法の違いについては、次回説明します。

関連記事
-
-
Type of business entities in Japan
There are a number of entities available …
-
-
組織再編税制 行為計算否認に関する最高裁判決(水曜勉強会)
今日の講師は岩里さんです。Yahoo事件の判決について解説してくれました。税務上 …
-
-
(新聞報道を解説) 東京スター銀、取引先の海外進出支援
”東京スター銀行は3月30日、取引先への海外進出支援体制を拡充するため、東京コン …
-
-
会社規模区分と土地保有特定会社
相続税対策を検討する際に注目となる税制改正を紹介します。 総資産の中に占める不動 …
-
-
良い仕事仲間と!
だんだんと忙しいシーズンに入ってきました。頑張って乗り越えます!
-
-
新聞代 所得税法上の家事関連費の考え方
新聞代って、法人で購読している場合には、税務計算上法人で経費計上できますよね。 …
-
-
10年ぶりのニューヨーク
15年位前まで、ニューヨークの会計事務所で働いてましたので、懐かしいです。当時知 …
-
-
租税条約 特典条項が締約される国
2022年1月時点において、日本が締結している租税条約のうち特典条項が付されてい …
- PREV
- 居住者か非居住者か?② 税務調査
- NEXT
- 中小企業者と中小法人等 中小企業者の定義改正②