
繰越欠損金の控除の制限の特例(水曜勉強会)
投稿日:
今日の講師は佐々木さんです。
法人税の繰越欠損金の繰越控除の制限に関する特例、消費税法上の調整対象固定資産の特例等、注目の項目を解説してくれました。
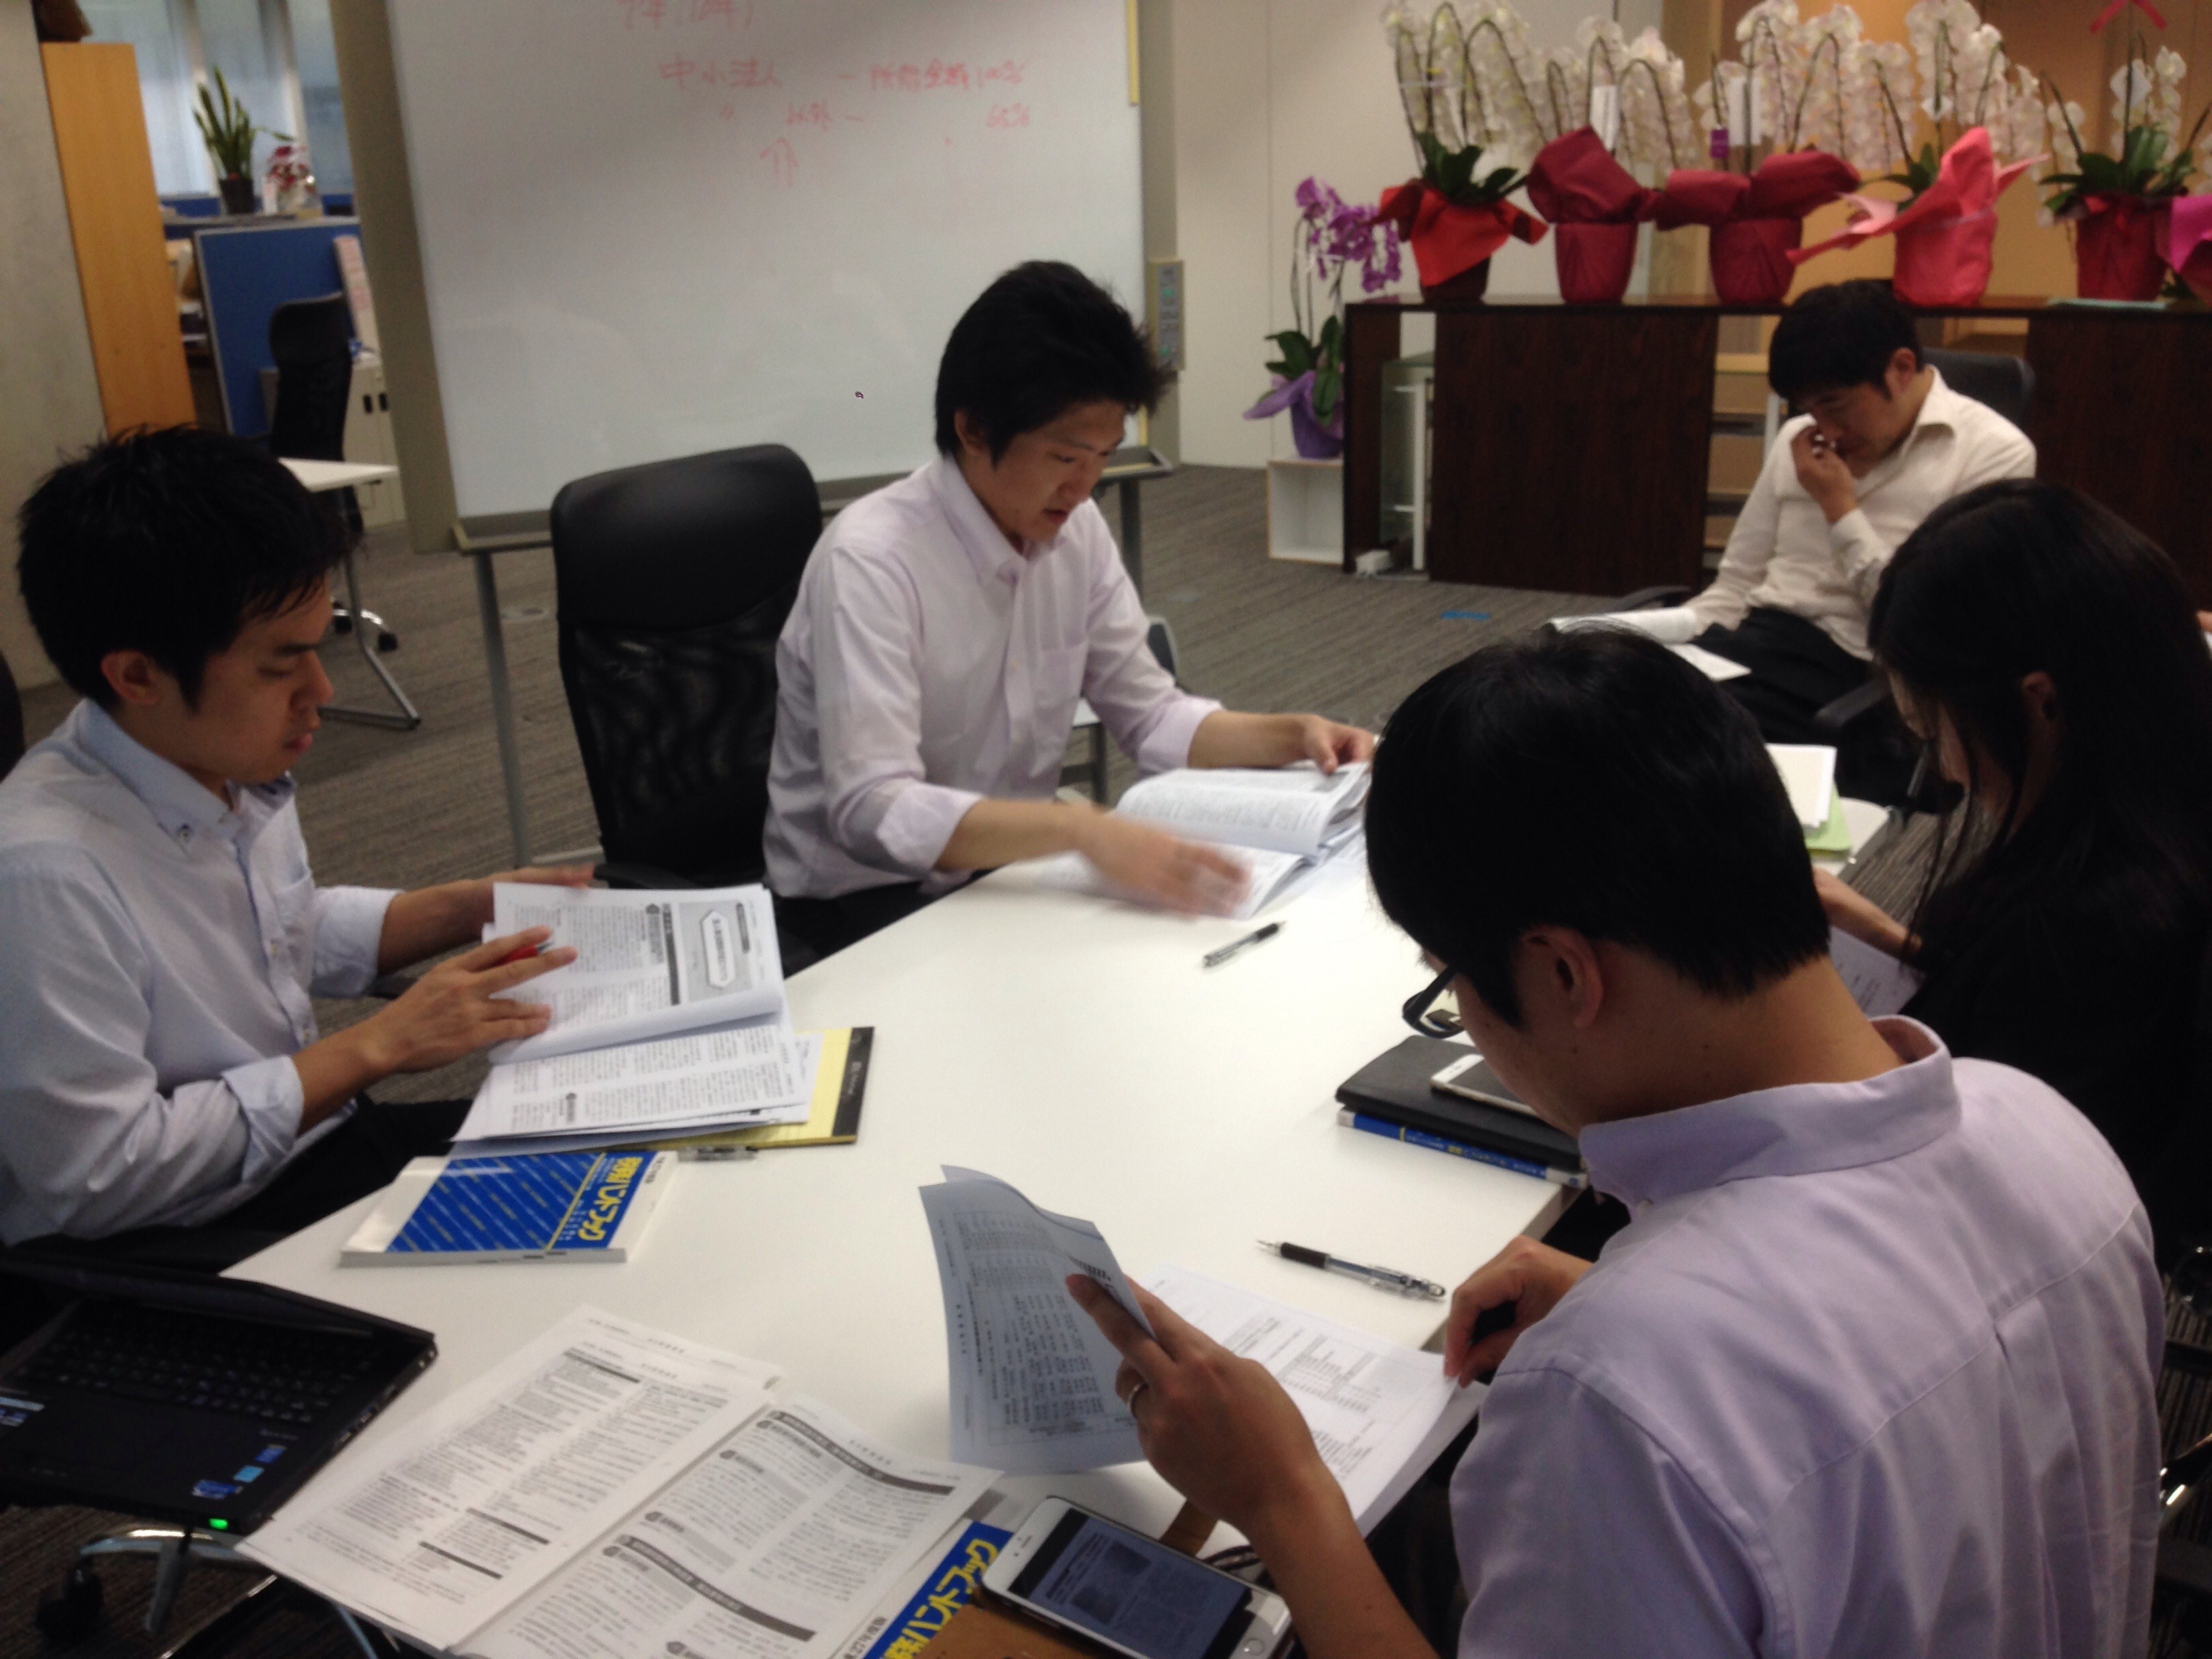
資本金1億円超の法人、または資本金5億円以上の法人に完全支配されている法人は、繰越欠損金の控除が当期利益の65%相当額に制限されます。但し、H27.4以降新たに設立された法人については、資本金が1億円以上であっても、この規定の制約を受けないそうです。

関連記事
-
-
インボイス制度 8%軽減税率の取引がない場合の記載方法
2023年10月1日から施行されるインボイス制度 ほぼ全ての法人が適格事業者とな …
-
-
仕事納め
仕事納めの今日のランチは、皆で「いきなりステーキ」。 ここぞとばかり、ヒレステー …
-
-
一時的に日本に居住している方の相続税の納税義務
転勤や留学で一時的に日本に滞在している海外国籍の方もいらっしゃいますが、そのよう …
-
-
外国法人(非居住者)に対して支払う著作権の使用料
外国法人に著作権の使用料を支払う場合に、その支払時に源泉所得税を徴収すべきか否か …
-
-
“取締役の利益相反取引” 取締役会の承認が必要となるケースとは?
利益相反取引を行う場合は、取締役会の承認が必要となります。逆に、取締役会の承認が …
-
-
年収800万円超の会社員は増税に 財務省提案 (新聞報道を解説)
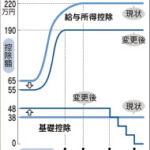
年収800万円以上の給与所得者に対して、給与所得控除に上限を設け増減する改選案が …
-
-
海外に出向している従業員の給与の一部親会社負担 その①(水曜勉強会)
今日の勉強会の講師は中川さん。海外の子会社に出向する従業員の給与の一部を、日本の …
-
-
DD費用(財務調査費用)は損金処理できるか?
M&Aで、他社の株式を買収する際に、仲介会社に報酬を支払うことがあります …
- PREV
- 韓国大手銀株主が申告漏れ(新聞報道を解説)
- NEXT
- 外国法人が日本支店を設置した場合の留意点