
外国法人が日本支店を設置した場合の留意点
投稿日:
外国法人が日本支店を設置した場合の注意点です。
 1 PE認定
日本支店は、外国法人本店の恒久的施設(PE)になります。外国法人本店で、日本のお客様に対する売上はあがってませんか?日本支店に帰属する売上と認定されないように注意してください。
2 支店登記した場合の決算期?
外国法人の本店決算期と同じです。日本支店独自の決算期はありません。
3 外国法人の本店でかかった費用を支店で負担することはできますか?
外国本店で発生した販売管理費などを日本支店で負担させる場合には、負担すべき費用の配賦方法について法人税法施行令で定めがあります。
4 外国法人日本支店の資本金は?
日本支店はあくまでも支店であって外国法人の一部ですから、資本金はありません。しかし、税法上の各種規定の適用を受けるうえでの判定基準に資本金がベースとなることがありますので、その際には、本店の資本金を円換算して計算します。(換算レート:決算時TTM)
ただし、寄付金及び交際費の損金不算入額の計算では資本金額等を本店と支店とで資産按分した金額を使います。地方税均等割の判定基準には外国法人の本店の資本金額等を用いることになるので、日本支店の規模が少規模であっても本店の資本金が多額であればそれなりの負担を強いられることになるので注意です。外形標準課税に関しても同様です。
5 国内源泉所得のない外国法人の日本支店の納税義務
日本での納税義務はありませんが、それでも申告書を提出することで、仮に当該外国法人の日本支店に国内源泉所得が発生した場合には無申告加算税ではなく過少申告加算税の取り扱いを受けることができますので、実務的には申告することが多いです。
6.設立時の外国法人の消費税の納税義務
支店設置時の消費税の納税義務は、2事業年度前の課税売上高で判定します。課税業者を選択しないかぎり、支店登記後の最初の一事業年度は免税事業者となることが多いです。
7.外国法人日本支店の国税の所轄
外国法人の日本支店はその規模に関係なく税務署ではなく、国税局の管轄となります。

関連記事
-
-
海外に出向している従業員の給与の一部親会社負担 その①(水曜勉強会)
今日の勉強会の講師は中川さん。海外の子会社に出向する従業員の給与の一部を、日本の …
-
-
台湾投資家の日本不動産投資
今日は台湾に来てます。台湾人投資家からの日本の不動産を購入に関する問い合わせも多 …
-
-
アジアフォーラム
INAAの Asia-Africa-Australia Meeting が Ne …
-
-
CCCJ Canada/Japan tax and business start up seminar (supported by Altesta Corporation)
https://www.cccj.or.jp/events/cccj-canad …
-
-
香港での大規模デモ
香港では、最近大規模なデモの報道が続いてますね。先月は、100万人以上が参加する …
-
-
少数株主の排除に関する法律改正→事業承継対策への活用
平成27年5月1日から法律が変わり、少数株主の排除に関する新しい法律が施行されて …
-
-
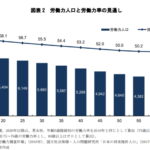
労働力人口の推移
みずほ総合研究所のデータを参考にさせてもらいましたが、やはり今後も、10年間で1 …
-
-
タックスヘイブン合算課税の改正2024年4月1日開始以後事業年度(水曜勉強会)
今日のオンライン勉強会の講師は田村さん。インボイス制度の改正点や、国際税務の改正 …
- PREV
- 繰越欠損金の控除の制限の特例(水曜勉強会)
- NEXT
- 上場株式の譲渡損失の繰越を忘れた場合