
グロスアップ計算とは?
投稿日:
所得税法基本通達181~223共-4に定められている計算方法です。その従業員が支払うべき所得税等を、会社が負担してあげた場合には、その負担につき、また所得税が課されるという循環計算が発生してしまいます。そのような循環計算を避けるため、所得税法基本通達では、手取額から逆算計算した金額を課税対象とする方法を認めてます。
<所得税法基本通達181~223共-4>
給与等その他の源泉徴収の対象となるものの支払額が税引手取額で定められている場合には、当該税引手取額を税込みの金額に逆算し、当該逆算した金額を当該源泉徴収の対象となるものの支払額として、源泉徴収税額を計算することに留意する。
(注)上記の場合には、源泉徴収票又は支払調書に記載する支払金額は税引手取額と源泉徴収税額との合計額となることに留意する。

関連記事
-
-
(水曜勉強会)
今日の勉強会の講師は中川さん。収益の認識基準に関する税制改正その他の税制改正につ …
-
-
日米相続セミナー開催 (1月27日 トーランスにて)
1月27日にトーランスにて、米国にお住まいの日本人の方々を対象に、日米相続セミナ …
-
-
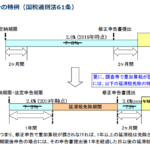
税務調査を受けた場合に発生する延滞税の計算方法
延滞税ですが、通常は本来の納期限の翌日から納付したまでの期間に応じ、最初の2か月 …
-
-
あけましておめでとうございます!
今年も宜しくお願い申し上げます。
-
-
ランチ忘年会
今日は、夜参加できない女性社員を中心に、ランチ忘年会をインターコンチネンタルホテ …
-
-
歓迎会
6月に丹治さんが入社されたのに続き、7月は中村さんが入社されました。トロントの会 …
-
-
海外出張@シンガポール
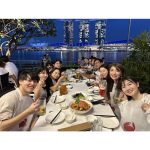
社員15名でのシンガポール出張。今日は仕事オフなので皆で食事に行きました。
-
-
財産債務調書
”国外財産調書”とは、5,000万円を超える国外財産を有するものに保有財産の申告 …