
相続に関する民法改正(水曜勉強会)
投稿日:
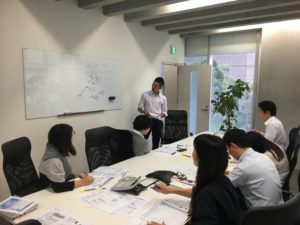
今日の勉強会の講師は山本さん。相続に関する民法改正について説明してもらいました。
平成25年9月の最高裁判決を受け、嫡出でない子(=法律上の婚姻関係に無い男女間の子)の相続分が、当時、嫡出子の2分の1であったのでが、嫡出子と同じ相続分となるように改正されました。今回平成30年では、配偶者の権利を守るために、以下の民法改正が行われてます。
①配偶者短期居住権
配偶者が相続開始時に被相続人所有の建物に無償で居住していた場合に、配偶者の短期的な居住の利益を保護するため、遺産分割によりその建物の帰属が確定するまでの間、又は相続開始の時から6か月を経過する日のいずれか遅い日までの間、無償でその建物に住み続けることができることになりました。これにより最低6か月間は、配偶者の居住権を保護されます。
②配偶者居住権
例えば、相続人が配偶者と子の2名のみ。遺産は、2,000万円の自宅不動産と、預金3,000万円。双方半々で取得することを考えると、配偶者が自宅不動産を取得すると、預金は500万円しか取得することができない。
これに対して,配偶者居住権の制度を利用すれば、自宅不動産の価値を配偶者居住権の価値(1000万円)と、配偶者居住権の負担が付いた所有権(1000万円)に分けることができ、配偶者は、配偶者居住権1000万円と、預金を1500万円取得することが可能となる。これにより、老後の安定した自宅での居住と、生活資金を十分に確保することができることになります。
詳しい実務はまだ公表されてませんので、今後の展開に注目しましょう。

関連記事
-
-
6500万円脱税容疑で広告会社を告発 東京国税局
昨年の事案です。 脱税の手口として、Xが、別のペーパー会社Yに、”広告料”の名目 …
-
-
外国人出向者の日本における税金を立替払した場合 源泉徴収義務は?
米国の社員が、米国の親会社から日本の子会社に出向してくるケース場合に、その米国人 …
-
-
(新聞報道を解説) 配偶者控除2017年に新制度 首相が検討指示
配偶者控除 の改正は2017年になりそうです。妻の年収が103万円以下である場合 …
-
-
US Tax Return filing due date extended to May 17, 2021.
IRS had just announced on March 17 that …
-
-
租税条約の特典条項とは
租税条約ですが2004年に日米租税条約の大改正が行われた頃から、この租税条約の適 …
-
-
本日 東京事務所が虎ノ門に移転しました!
本日より東京事務所が、赤坂から虎ノ門に移転となりました。 今後とも宜しくお願い申 …
-
-
ハワイ不動産 共有名義(ジョイントテナンシー)の注意点
夫婦でハワイの不動産を共有名義(ジョイントテナンシー)で保有している状況で、例え …
-
-
Transfer Pricing -documentation requirement in Japan-
To adhere with the BEPS project, the 201 …
- PREV
- インボイス制度の問題点(水曜勉強会)
- NEXT
- 国外関連者(取引依存による認定)