
個人への外注費や業務委託費は給与に該当?それとも報酬?
投稿日:
個人コンサルタントに支払った報酬を「給与」として取り扱い源泉徴収するのか、「報酬」として源泉徴収しないのかの判断は結構微妙ですよね。従来は、労働の対価に該当すれば給与(S34東京地裁)だったり、勤労者たる地位に基づいて支払いを受ければ給与(=地位アプローチ/S43東京地裁)、と判断されてきましたが、働き方の多様化に伴いこのようなアプローチのみでは判断できなくなってきました。
近年の裁判事例では、2段階により判断を行っていると考えられます。まずは、従属性要件が満たされていれば給与、従属性要件が満たされていない場合であっても、独立性要件が満たされている場合には給与、、、といった具合です。
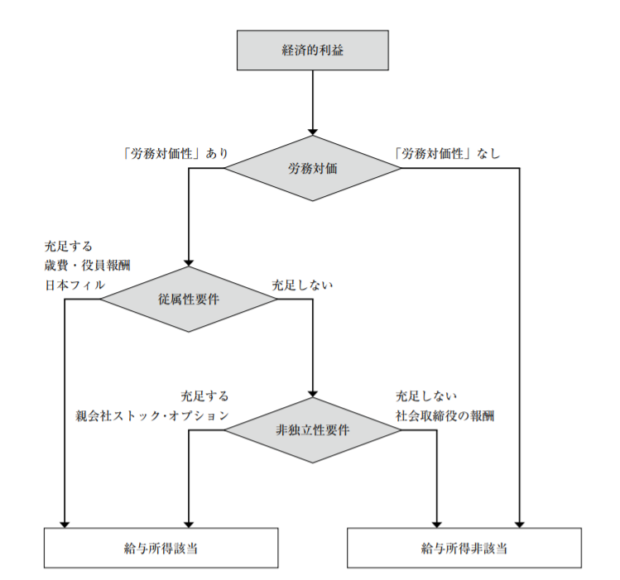
従属性要件とは、①雇用契約等が存在しているか、②使用者の指揮命令を受けているか、③空間的、時間的な拘束を受けているか、④継続的か否か、を要件とするものです(昭和56年最高裁等)。
働き方に重点を置いた基準で、時間や場所を継続的に指定されている場合は給与といった感じですね。
独立性要件とは、文字通り使用者から独立しているか否かという観点で判断する要件です。①その活動を行うに際してのリスク負担や、費用負担を自己が負っているか否か、②その業務を、営利性/有償性を有し、反復継続して遂行する意思があるか否か、③経験や社会的地位があるか否かを要件とします。(平成元年5月神戸地裁等)
報酬のもらい方に重点を置いたとも考えることができます。使用者から独立して業務が営まれており、その業務の遂行上受け取っているのであれば、報酬といった感じです。

関連記事
-
-
中小企業に適用される優遇規定での注意
中小企業に適用が認められる税制上の特例があることは皆さん既にご承知のことと思いま …
-
-
報酬か給与か?注目の国税不服審判所裁決
国税不服審判所が、平成24年11月1日に、飲食業を営む法人が、そこに所属するホス …
-
-
(税制改正大綱)賃上げ税制強化 中小企業の控除率は最大40%
賃上げ税制の控除率が最大30%になります (控除上限は当期法人税額の20%) …
-
-
中小M&Aガイドライン(第3版)遵守の宣言について
中小M&Aガイドライン(第3版)遵守の宣言について アルテスタ税理 …
-
-
事業継続緊急対策(テレワーク)助成金が登場
テレワーク推進に関する助成金が創設されたので紹介します。自社でも使おうと思います …
-
-
130万円の壁
130万円の壁とは、妻が夫の健康保険の扶養でいることができるかどうかの年収のこと …
-
-
株式の譲渡制限をかけたからといって
他人に株がわたる事は無い、、と思ったら大間違いです。取締役会による譲渡制限をかけ …
- PREV
- 無敵のマスク😷
- NEXT
- 新型コロナ感染対策 経済的自粛の影響