
税制改正大綱/住宅ローン控除見直し(水曜勉強会)
投稿日:
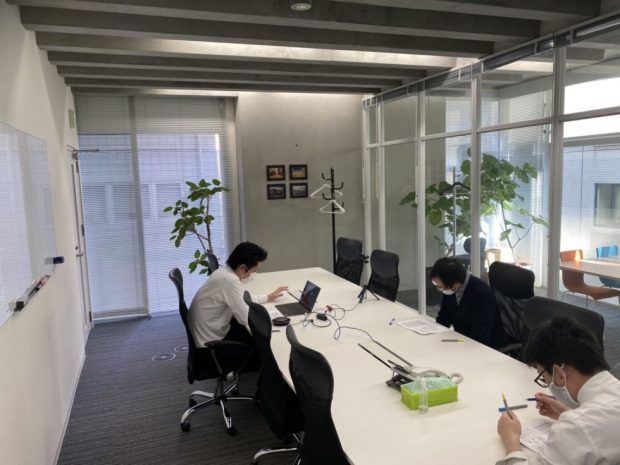
今日のZOOM勉強会の講師は佐々木さん。税制改正大綱について解説してもらいました。幾つか重要な改正項目がありますが、今回は住宅ローン減税について説明します。
住宅ローン控除ですが、令和4年4月1日以後居住開始物件から、控除額が縮小されます。また、適用対象者の所得要件を2,000万円以下(現行:3,000万円以下)に引き下げられますので適用対象者も限定されます。
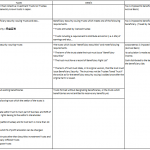
| 居住年 | 借入 限度額 |
控除 率 |
控除 期間 |
|
| 既存住宅 |
令和4年以降 |
2,000万円(現行4000万円) |
0.7%(現行1.0%) | 10年 |
| 新築住宅 |
令和4~5年 | 3,000万円 | 0.7% | 13年 |
| 令和6~7年 | 2,000万円 | 10年 |
所得要件に係る改正については、住宅の取得等をして令和4年1月1日以後に居住の用に供した場合について適用されます。

関連記事
-
-
取締役会は書面の持ち回りで決議してしまうことが可能か?
1 旧商法では書面決議NG旧商法では、 ” 取締役会=取締役が意見交換して意思決 …
-
-
非公式ジャイアンツニュース 高橋監督辞任に想う
仕事とは全く関係ないですが。。 祝原監督就任となりましたが、高橋監督が退任したこ …
-
-
JP taxation for family trust
Family trust is sometimes taxed as a cor …
-
-
年の途中で出国した方の予定納税義務
前回の所得税の確定申告で納税が生じた場合には、7月と11月に所得税の中間納税義務 …
-
-
移転価格税制に備えた書類整備
グループ売上が1000億円以上であると、下記①-③の”提出義務”があります。日本 …
-
-
タージマハール
先日、ニューデリーでの会議を終え、片道4時間かけてタージマハールに行ってきました …
-
-
INAA 2017 Annual Meeting
INAAメンバーが一同に会する、年に一度のAnnual meeting がサンフ …
-
-
海外の親会社の資本金 ”Additional Paid in Capital” ”Capital Surplus” はどうカウントする?
100%親会社の資本金が5億円以上である場合には、日本で税制上の優遇措置が無くな …