個人事業主に朗報 2割特例 簡易課税の選択は慎重に (水曜勉強会)
投稿日:
今日の勉強会の講師は榊原さん。年間の売上が1000万円以下等の理由で現状消費税の納税義務が無い個人の方が、インボイス制度に従い2023年10月1日以降に”適格請求書発行事業者”となることを選択した場合の、個人消費税申告の際の軽減措置について説明してもらいました。
年間売上が1000万円以下等の理由で消費税の免税事業者となっている個人が、2023年10月以降、適格請求書(インボイス)発行事業者となり、消費税の課税事業者となった場合に、その消費税確定申告につきかなり有利な計算方法を適用しても良いことになりました。
2割特例と呼ばれてますが、例えば年間の売上高が770万円(700万円+消費税70万円)だった個人事業主は、この計算によると、消費税の納税額は14万円(70万円x20%)だけでよいことになります。簡易課税を選択するより有利です。
この特例が利用できるのは、2023年10月~12月、2024年、2025年、2026年まで。以後は原則通りの70万円の消費税を納税しなければなりません。簡易課税を適用すれば、サービス業の場合の納税額は35万円(70万円x50%=35万円)ですね。
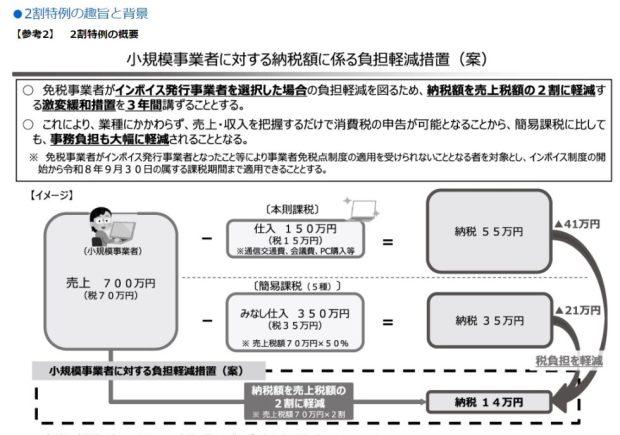
2023年10月から導入されるインボイス制度には納税負担の軽減を目的とした軽減措置が幾つか設けられてますが、実は年間売上1000万円以下等の消費税の免税事業者が、課税事業者となり消費税の申告を行ていくことに対するインセンティブとなるものがありません。
今回優遇措置は、そのような消費税の納税義務の無い個人事業主に、できるだけ消費税の納税義務者になってもらおうとすることを狙った措置になります。

関連記事
-
-
8/31(月)から東京事務所が移転します
アルテスタ税理士法人 東京事務所 〒105-0003 東京都港区西新橋1-20- …
-
-
過大役員給与(水曜勉強会)
今日の勉強会の講師は岩里さんでした。過大役員給与に関する裁判事例や、グループ法人 …
-
-
OCR用紙 納税管理人を選任している所得税確定申告 還付口座を本人口座に
アルテスタで関与する確定申告は、今や7割位の方が外国人となってしまいました。納税 …
-
-
家なき子と特例 海外での不動産所有は対象外
先日、ある方から相談を受けました。 「家なき子特例を使用したいのですが、今、申告 …
-
-
資本金1億円以上の企業は電子申告義務化。書類提出したら無申告で追徴課税A!
資本金が1億円を超える企業に対して2020年4月以降に始まる事業年度から、法人税 …
-
-
不動産購入時の仕入税額控除の時期(水曜勉強会)
今日の勉強会の講師は中野さん。東京高裁の金売買を利用した消費税の還付スキームに関 …
-
-
法人番号決定通知書
法人番号決定通知書が送られてきてますか? この法人番号の制度ですが、私達納税者 …
-
-
賃上げ・設備投資税制(水曜勉強会)
今日の勉強会の講師は中野さんです。平成30年度税制改正で、現行の所得拡大促進税制 …
- PREV
- 所得税 令和5年1月以降の納税地異動の手続変更
- NEXT
- 新卒社員入社内定式