
人的役務の提供事業 国内源泉所得?租税条約の届出?
投稿日:
例えばIT系の外国法人が、従業員を日本に派遣し、日本国内の顧客に対して専門知識を提供した場合や、技術的なITサポートを行った場合ですが、この業務は国内源泉所得に該当することとなり、この外国法人に報酬を支払う日本企業は、20.42%の税率で、源泉徴収を行わなければなりません。
租税条約においては別途の規定が定められているため、事前の租税条約の届出により、この課税を免れることができるため、是非注意が必要です。https://www.nta.go.jp/tetsuzuki/shinsei/annai/joyaku/annai/pdf/255.pdf
 所得税法161条第二号”では、芸能人、職業運動家、弁護士、公認会計士等の自由職業者や、科学技術、経営管理等の専門的知識や技能を持つ人の役務提供がこれに該当するものと規定されてます。

関連記事
-
-
役員退職金を利用した節税スキームの落とし穴 (水曜勉強会)
今日の勉強会の講師は、山本会計士です。若くして、既に銀行勤務経験や海外での会計事 …
-
-
本日!
無事42回目の誕生日を迎えることができました。これからも税理士としての自覚を持ち …
-
-
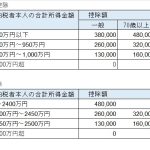
配偶者控除と基礎控除 所得制限に注意
配偶者控除と基礎控除ですが、所得により控除額が変わりますので、きわどい方は要注意 …
-
-
ランチ会
従業員の交流を図るために、2-3ヵ月おきに、ランチ会やってます。今日は焼肉!
-
-
シンガポールでのクライアント訪問
アルテスタは海外から日本に進出する法人の会社設立から税務会計、給与計算、その他日 …
-
-
慎ましく生きても、人生の大切な喜びはすべて味わえる
ビートたけしの言葉。尊敬します。 ———&# …
-
-
香港での銀行口座開設事情
香港のHSBCにお邪魔してます。香港での銀行口座開設ですが、法人口座、個人口座共 …
-
-
法人番号(水曜勉強会)
今日の講師は山本さん。電子商取引に関する消費税の改正や、法人番号について解説して …
- PREV
- タックスヘイブン税制 (水曜勉強会)
- NEXT
- 李知姫選手3億円申告漏れ指摘(新聞報道を開設)