
過大退職金に関する判決
投稿日:
泡盛「残波」を製造する比嘉酒造が、国税当局から、過大役員報酬と、過大役員退職金に関する指摘を受け、その判断の可否につき、東京地裁で争われました。結果的に、役員報酬は過大と判断され、役員退職金は過大ではないという判断が下されました。今回は、役員退職金に焦点をあてます。
東京地裁は2017年4月22日、創業者に対する約6億7千万円の退職慰労金の計算は過大ではないと認めました。
比嘉酒造は当初、役員退職金を「最終月額報酬×勤続年数15年×功績倍率3」で計算してました。15年は代表取締役としての勤続年数。国税当局も、この勤続年数と功績倍率については問題視はしていなかったようですが、問題となったのは、「最終月額報酬」。国税当局は、この最終月額報酬が不相当に高額なのでは?と指摘し、沖縄県と熊本国税局管内(熊本、大分、宮崎、鹿児島)で、総売上金額が同社の2分の1以上2倍以下(倍半基準)となる酒造会社約30社を抽出し、これらの役員給与の”平均額”と比較し、その超える部分を「不相当に高額」と判断しました。
これに対し東京地裁は、創業者の会社に対する貢献の大きさを考慮すると、同業者社の「平均額」との比較は馴染まないとし、「同業他社の最高額を超えない限りは不相当に高額な部分があるとはいえない」と判断しました。
「最高額」が採用されたことで、創業者の退職金と比較する「適正額」の計算式は、
同業他社の最高額(最終月額報酬)×勤続年数15年×功績倍率3 となります。比嘉酒造は、勤続年数15年を、代表取締役就任期間のみに限定していた、苑麻に取締役に就任していた期間も含めた 24年で計算すべき、と認められたため、役員退職金の適正額は跳ね上がり、創業者の退職金はこの範囲内に収まりました。

関連記事
-
-
インボイス発行事業者登録の期限(当初2023年3月末)が延長されました
2023年10月からインボイスを発行できるようにするためには、2023年3月 …
-
-
PE認定 (新聞報道を解説)
昨日の勉強会で、PE認定に関する判決がトピックになりました。米国居住者が、米国で …
-
-
蚊に刺される人の特徴
✔ O型 (他の血液型よりも80%増の確率) ✔ ビールを飲んでるとき ✔ 体温 …
-
-
非常勤役員への役員報酬 幾らが妥当?
ブログでもたびたび取り上げておりますが、税法には「過大役員報酬」という規定があり …
-
-
ドバイのフリーゾーン DMCC
先週、ドバイのDMCCフリーゾーンに行ってきました。 このフリーゾーンには、60 …
-
-
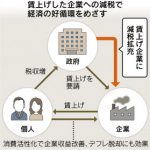
中小の賃上げ、減税拡充 財務相が表明へ(新聞報道を解説)
”所得拡大促進税制”という制度があるのはご存知でしょうか? 給与等の支給総額が、 …
-
-
厚生年金等の脱退一時金に対する課税
日本にお住まいになられていた方が母国へ帰国する際に、過去に支払っていた厚生年金保 …
-
-
OCR用紙 納税管理人を選任している所得税確定申告 還付口座を本人口座に
アルテスタで関与する確定申告は、今や7割位の方が外国人となってしまいました。納税 …