相続税でいう一時居住者とは
投稿日:
海外から一時的に日本に来ている一時居住者(相続開始の時において別表第1の上欄の在留資格を有する者+相続開始前15年以内に日本に住んでいた期間の合計が10年以下)については、日本国内の財産にしか、相続税が課されないことになりました。ここでいう別表第1の上欄の在留資格とは下記表のを指します。
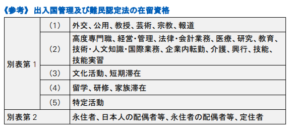 永住権保持者や、配偶者ビザの方は、一時居住者の規定から外れます。

関連記事
-
-
法人の中間納税義務
法人の中間納税義務をまとめてみました。 法人税…前期の年税額が20万 …
-
-
オーナー系企業における事業承継、M&A、IPO時の種類株式活用法 (定期社内勉強会)
オーナー系企業における事業承継、M&A、IPO時の種類株式活用法 に関す …
-
-
人材ドラフトの評判?
会計事務所で人材の採用を担当されている方も興味あると思いますので、情報を共有しま …
-
-
お亡くなりになった方が居住していた土地の相続 (小規模宅地の評価減 居住用宅地)
お亡くなりになった方が居住していた土地を相続する場合には、相続税評価額の減額制度 …
-
-
旅行支出、ベトナムが首位 中国超え
2017年7~9月期の海外から日本への旅行客の日本国内での旅行消費額は前年同期比 …
-
-
セルフメディケーション税制
2017年1月1日からスタートした医療費控除の特例「セルフメディケーション税制」 …
-
-
税理士試験の申込者数の減少
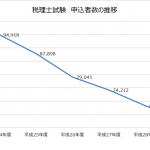
税理士試験の申込者、かなり減少してますね。会計事務所も採用に苦労する理由がわかり …
-
-
金銭貸付の際の契約 極度額を設定して印紙税を節税
2億円を貸し付ける際に、2億円の金銭消費貸借契約書を締結したら10万円の印紙 …
- PREV
- 一時的に日本に居住している方の相続税の納税義務
- NEXT
- 税制適格ストックオプションとは