中小企業者の範囲の改正(水曜勉強会)
投稿日:
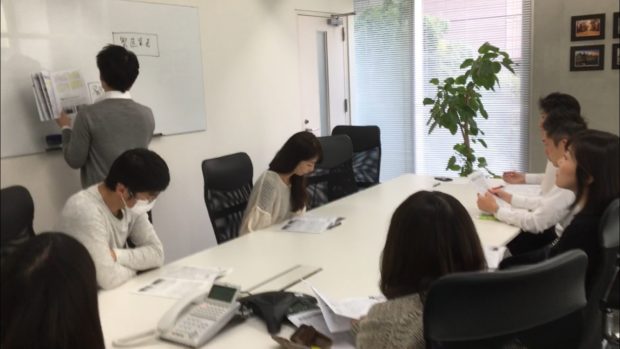
今日の勉強会の講師は水野さん。租税特別措置法上の中小企業者の範囲の改正について説明してもらいました。
租税特別措置法上、中小企業者となると、30万円未満の固定資産の一時償却や、所得拡大促進税制の適用拡大のメリットがあります。原則として、資本金が1億円を超えてしまうと、”大規模法人”として中小企業者からは外れますが、資本金1億円以下でも、下記の場合は”みなし大企業”と認定され、中小企業者の対象から外れます。
- 発行済株式の1/2以上を、同一の大規模法人に所有されている
- 発行済株式の2/3以上を、大規模法人に所有されている
現行法では、大規模法人は、資本金1億円超の法人だけでしたが、2019年4月1日以後開始事業年度からは、追加で、「大法人(資本金5億円以上)」と「100%グループ内の複数の大法人に 100%保有されてる法人」が含まれます。
これまでは、資本金1億円以下の会社の場合、法人税法上は大法人、租税特別措置法ほ中小企業者、というケースがあったのですが、これにより、法人税法上で大法人となった場合には、租税特別措置法上も自動的に大規模法人となります。
ららに、みなし大規模法人の判定では、 「発行済株式」の範囲から自己株式を除外することになりました。大規模法人や大法人からこれまでは少数しか保有されていなかったとした場合でも、これにより大規模法人や大法人の保有割合があがり、中小企業者から外れる、、ということも起こりえます。
| 【例】 | 発行済株式300(自己保有株式20,同一の大規模法人所有株式140)(現行)140/300<50% →みなし大企業に該当しない(改正案)140/280≧50% →みなし大企業に該当し中小特例適用不可 |

関連記事
-
-
パナマ文書で判明、31億円申告漏れ 国税当局が調査
国税当局が、パナマ文書を参考に税務調査を進めていると噂をききましたが、この1年間 …
-
-
コロナ禍は“災害”と位置付けられることに(水曜勉強会)
今日の勉強会の講師は税理士の中川先。新型コロナ蔓延に伴う優遇措置について、解説し …
-
-
香港出張
今日は、INAAの香港代表事務所のKENNY会計士の事務所に立ち寄りました。香港 …
-
-
アルテスタ海外研修 in バンコク
日本人コンサルタント4名をバンコク事務所に派遣し、現地でタイ進出実務の研修です。 …
-
-
ホーチミンのカフェで
ムンバイからの帰国途中、少し用事がありホーチミンに立ち寄りました。3年前のに一度 …
-
-
国税のクレジットカード払い
今回の税制改正で法律が改正されました。 平成29年から、税金をクレジットカードで …
-
-
職権による休眠会社の強制解散(12年ぶり)
法務省が12年ぶりに休眠会社等の整理作業を行うそうです。休眠会社とは最後の登記か …
-
-
ヤフー側の敗訴確定 最高裁「税逃れのための再編乱用」
結局、ヤフ敗訴が確定しました。ヤフーによるIDCフロンティアの吸収合併は、”税務 …