
人材派遣会社の告発事案(水曜勉強会)
投稿日:
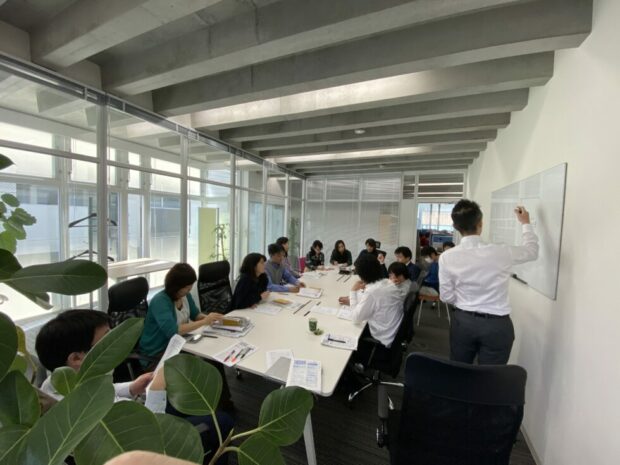
今日の勉強会の講師は山本さん。大阪国税局が令和元年8月30日に消費税法違反で告発した事例を解説してもらいました。
滋賀県の人材派遣会社T社が、消費税の無申告を指摘された事案(3年間で消費税4600万円)ですが、告発事実の要旨を見る限り、実際は派遣社員はT社から派遣されているものの、T社から売上の請求書を発行すると消費税の課税対象となっててしまうため、業務実態の無いペーパー会社Xを設立し、そのX社から請求書を発行し、しかも派遣社員に対する給与もX社から支給するような形式をとっていたものと考えられます。
X社は、上手く事業年度を設定すれば、設立後1年7か月間は消費税の免税事業者なので、このようなペーパー会社の設立を定期的に繰り返すことにより、消費税の納税を免れることができます。
実際の大阪国税局の調査では、恐らくX社が業務実態のない架空の会社であることを突き止めるため、X社とT社、及びその役員自宅に、事前予告無く税務調査に入り、X社の印鑑が実際はT社で管理されていたり、X社の資金の入出金をT社で行っていたり、X社の代表者への質問で、X社の代表者が単なる名義貸しだということを突き止めていきます。全体的な事実の認定から、今回は実際の取引はT社が行っているのだから、T社で納税を行うように、という指摘が行われたのだと思います。
消費税が3年かで4,600万円ということは、年商2億円位の派遣会社ということですね。派遣社員も30人位の規模だと思いますが、脱税であることに間違いはないのですが、この規模でも刑事告発されてしまうことには、少し驚きました。

関連記事
-
-
事業継続緊急対策(テレワーク)助成金が登場
テレワーク推進に関する助成金が創設されたので紹介します。自社でも使おうと思います …
-
-
持続化給付金の概要が発表されました
概要は下記の通りです。4月最終週をめどに、補正予算が可決され次第、申込が開始する …
-
-
外形標準課税「資本金の額等」と「資本金等の額」の違い
外形標準課税の対象となるか否かの判定に使われる「資本金の額等」 外形標準課税の対 …
-
-
無償減資は均等割の節税となるか(水曜勉強会)
今日の勉強会の講師は中野さん。地方税の均等割を計算する際の注意点について解説して …
-
-
Requirements for Japan’s Business Manager Visa have become stricter
1. What Is the Business Manager Visa? An …
-
-
Annual paid leave only 10 days in Japan ?? (HR issue in Japan)
Paid leave only 20days.. Annual paid l …
-
-
相続に関する民法改正(水曜勉強会)
今日の勉強会の講師は山本さん。相続に関する民法改正について説明してもらいました。 …
-
-
連結納税(水曜勉強会)
今日の勉強会の講師は岩里さん。連結納税について解説してもらいました。 例えば12 …