
アップル子会社「iTunes」120億円追徴(新聞報道を解説)
投稿日:
日本法人が、ソフトウェアの使用料を海外の法人に支払った場合には、その支払いの際に源泉所得税を徴収しなければならないと規定されてます。ソフトウェアの権利については、その使用した場所(=日本)で所得が発生したとみなされるからです。下記事例ですが、おそらくアップルジャパンはシンガポール関連会社に、業務委託費のような名目で、日本で得た利益をシンガポールに移転していたように予想します。その所得の移転自体に問題は無かったのですが、国税局は、その名目は業務委託費ではなくで、実質的にはソフトウェアの使用料だと認定しました。
業務委託費だと源泉所得税の徴収義務がありませんが、ソフトウェアの使用料だと日本で源泉所得税の徴収義務が発生するからです。税務上は、支払いの名目の如何を問わず、その取引の実質で内容や対価性を判断しますので、注意が必要です。
以下 2016年09月16日 06時00分 YOMIURI ONLINE より
米アップルの子会社で日本法人の「iTunes」(東京都港区)が、iPhoneなどで視聴する音楽・映像のインターネット配信を巡って東京国税局から所得税の源泉徴収漏れを指摘され、約120億円を追徴課税されていたことが、関係者の話でわかった。
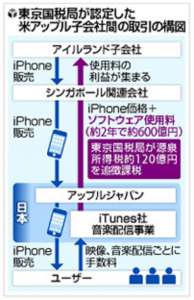
同国税局は、同社からアイルランドのアップル子会社に移っていた利益の一部はソフトウェア使用料にあたると認定し、源泉所得税を日本に納める必要があったと判断。同社は指摘を受け入れて全額を納付した。問題となったのは、アイルランド子会社が著作権を保有していた音楽・映像配信サービス「iTunes」のソフトウェア使用料。
日本では、アップルジャパン(港区)が国内ユーザー向けにiPhoneなどのアップル製品を販売し、ユーザーは同サービスを利用する際に、iTunes社に対して手数料などを支払っている。iTunes社は本来、同サービスで得た利益をソフトウェア使用料の形でアイルランド子会社に支払う必要があった。

関連記事
-
-
ICAPって知ってますか?
多国籍間の適正な税負担への対処、PE問題への対処を目的に8か国で検討している計画 …
-
-
野球賭博
巨人の福田聡志投手が野球賭博に関与していたことが発表されました。この問題は、9月 …
-
-
BEPS(税源浸食と利益移転)プロジェクト(水曜勉強会)
昨日の勉強会の講師は私。固定資産税に関する訴訟、スキャナ保存制度、ディスカウント …
-
-
個人事業者(フリーランス)へ交通費等を支払った場合は源泉必要ですか?(水曜勉強会)
近年ですが、フリーランスとして働く人々が増加してますよね。例えば、当社がフリーラ …
-
-
海外に出向している従業員の給与の一部親会社負担 その③
危険地手当に関しても、出向元法人の負担が認められる余地があることをご存知でしょう …
-
-
所得税の確定申告の作成作業もいよいよ大詰め
今年の確定申告は、特に忙しいです。土日出勤こそ無かったですが、平日は夕ご飯を事務 …
-
-
INAA Group ミーティング
アルテスタ税理士法人は、国際的会計事務所グループ INAA Groupの日本代表 …
-
-
持株会社設立による相続税の節税(水曜勉強会)
今日の勉強会講師は山本さん。タックスヘイヴン税制、年末調整等について解説してもら …
- PREV
- 夢は必要か?
- NEXT
- タクシー初乗り410円なら…6割が「利用増やす」