
日本に支店等を保有する外国法人/非居住者にサービス提供した場合(水曜勉強会)
投稿日:
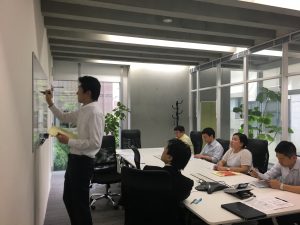
今日の勉強会の講師は佐々木さんです。海外企業から売上をもらった場合の消費税処理の注意点を復習しました。
海外企業(非居住者)に対してサービスを提供した場合には、その取引は免税取引となり消費税は課されませんが、その海外企業が日本支店や日本事務所を持っている場合には消費税の課税対象となる場合があります。特に、大手海外企業と取引する場合には、日本支店や事務所を持っていることがあるので要注意ですね。
その非居住者が、日本に支店又は事務所(支店等)を有している場合には、その非居住者への取引は、その支店等を経由して行われたとみなされ、日本国内での取引となり消費税が課されます。ただしその支店等が、その取引に”直接又は間接”にも関与していない場合には、その取引は免税取引となります。しかしながら、、、支店等が”間接的”にも関与してはいけないということは、逆に少しでもかかわっていたらアウトです。いくらこちらが、外国法人と直接取引していたとしても、その外国法人が、こちらの知らないところで、日本支店等と連絡をとりあっていれば、日本支店等が間接的に関与していることになってしまいます。この規定を使って、免税取引を主張するのは、現実的には難しいかな、と考えてます。
ちなみに、外国法人の日本子会社は、支店等には含まれません。

関連記事
-
-
国際最低課税制度導入へ
2024年(令和6年)4月1日以後に開始する事業年度から、海外子会社の現地での実 …
-
-
ホーチミンのカフェで
ムンバイからの帰国途中、少し用事がありホーチミンに立ち寄りました。3年前のに一度 …
-
-
申告期限の個別延長が却下された!?
ある個人の税理士が、2019年分の確定申告書を最近提出しました。本来は2020年 …
-
-
税制適格ストックオプションとは
ストックオプションは、原則として、その権利を行使して株式の交付を受けた時点で、給 …
-
-
信託税制(水曜勉強会)
今日の勉強会の講師は中野さん。信託税制を説明してもらいました。 私達が通常目にす …
-
-
旅行支出、ベトナムが首位 中国超え
2017年7~9月期の海外から日本への旅行客の日本国内での旅行消費額は前年同期比 …
-
-
バンコク事務所 WEBリニューアル
バンコク事務所のWEBをリニューアルしました。タイ進出に関するアドバイスにつき …
-
-
海外から年金の受給を受けている場合の申告
3/15の確定申告書の提出期限に向け、申告書の作成作業を進めてますが、日本にお住 …