
タックスヘイブン税制に関する裁判事例(水曜勉強会)
投稿日:
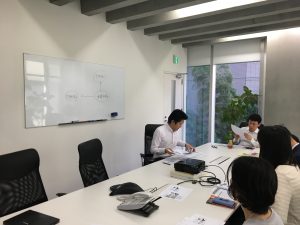
今日の勉強会の講師は佐々木さん。タックスヘイブン税制に関する裁判事例を解説してもらいました。
低税率国に外国子会社を保有する場合には、タックスヘイブン対策税制により、その子会社に留保した利益が日本で課税されてしまいます。ただし、その適用除外要件として次の4つの要件(①事業基準、②実体基準、③管理支配基準、④非関連者基準・所在地国基準)が定められており、対象となる外国子会社が、これらの”すべてを満たす”場合には、タックスヘイブン対策税制の適用はありません。※適税制改正により、”適用除外要件”は、”経済活動基準”へと名称変更となります。
この4要件の、”④非関連者基準・所在地国基準”ですが、例えばその外国子会社が卸売業である場合には非関連者基準、製造業である場合には所在地国基準が適用されることになってますので、その業種がどちらに区分されるのかも比較的重要となります。
今回の裁判では、香港で卸売業を営む外国子会社が、卸売業として非関連者基準(売上/仕入のいずれかが50%以上非関連者との取引であること)をクリアしていたものの、その商材の製造について、製造委託先である中国企業に対して、材料代や人件費その他のコスト負担や、在庫リスクを全て負担していたため、事実上の”製造業”であるものとみなされてしまいました。その外国子会社は、製造業と区分されてしまうと、所在地国基準(主たる事業を本店所在地国で行ってること)をクリアしなくなり、タックスヘイブン対策税制の対象となってしまったようです。

関連記事
-
-
新入社員歓迎会
田村さんが入社されました(左手中央)。海外居住経験も長く、バイリンガルなママさん …
-
-
海外法人からソフトウェアを仕入れた場合の源泉徴収(水曜勉強会)
今日は私が講師でした。主に債務免除に伴う給与認定と債務免除益の課税特例に関する広 …
-
-
「空き家に係る3000万円控除の特例」と「小規模宅地特例」との併用
できます。 小規模宅地の評価減(特定居住用宅地)の要件を整理すると。。。 ①被相 …
-
-
移転価格税制に備えた書類整備
グループ売上が1000億円以上であると、下記①-③の”提出義務”があります。日本 …
-
-
JPY 2 mil Subsidy. Be sure to apply before Jan 15, 2021 !!
Are the sales of your business being aff …
-
-
シャァザク
今日、マーキュリージェネラル弁護士法人の大阪本社を訪問しました。なんと、会議室に …
-
-
持続化給付金 不正受給対応専門チーム
中小企業庁では、2020年6月に持続化給付金の不正受給対応の専門チームを発足し、 …
-
-
ICAPって知ってますか?
多国籍間の適正な税負担への対処、PE問題への対処を目的に8か国で検討している計画 …
- PREV
- 一般社団法人を悪用した相続税にメス
- NEXT
- 税務上の「中小法人等」と「中小企業者等」の違い