非永住者で日本法人から役員報酬をもらう場合の留意点
投稿日:
2016年4月1日以降から、非永住者の課税所得の範囲が改正されたことは、記憶にある方も多いと思います。
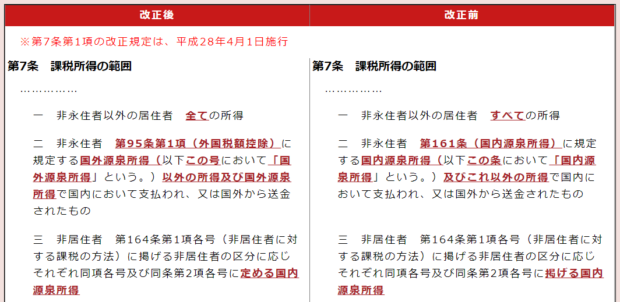
改正前:「国内源泉所得」+「国内源泉所得以外で国内払い+国内送金」
改正後:「国外源泉所得以外の所得」+「国外源泉所得で国内払い⁺国内送金」
実は、非永住者課税に関してのみ、国外源泉所得の定義が少し変更になっていることに気付いている方は少ないのではないでしょうか?日本法人の役員として役員報酬をもらっている非永住者に影響があります。
日本法人の役員だから、全て日本国内源泉所得でしょ。と考えがちですが、実は非永住者課税の場合に限り、所得税法第95条の定義に基づき課税を行います。同第95条では、日本法人の役員であっても、租税条約に基づき、外国で課税する部分がある場合には、その部分については国外源泉所得とするとされているため、外国で課税された部分は”国外源泉所得”となり、日本で支払ったり、日本に送金しなければ、日永住者に関しては日本で課税されないということになります。
所得税法第95条 外国税額控除
1~3省略
4 第1項に規定する国外源泉所得とは、次に掲げるものをいう 。
十六 租税条約の規定により当該租税条約の我が国以外の締約国又は締約者(第7項及び第8項において「相手国等」という。)において租税を課することができることとされる所得のうち政令で定めるもの

関連記事
-
-
10年無申告は重加算の対象になるか(水曜勉強会)
今日の勉強会の講師は榊原さん。直近の裁判事例から、10年以上無申告であった法人に …
-
-
シンガポール出張 マリーナ・ベイ地区へのテロ攻撃?
7月5日にシンガポールに滞在してきました。お客様の事務所からの眺めです。素晴らし …
-
-
社員への値引率は30%以内!
社員に自社の製品を値引き販売することがあると思いますが、値引き率は30%以内とす …
-
-
借地権の認定課税 (水曜勉強会)
今日の勉強会の講師は岩里さんです。印紙税、経営強化税制等を解説してもらいましたが …
-
-
少数株主の排除に関する法律改正→事業承継対策への活用
平成27年5月1日から法律が変わり、少数株主の排除に関する新しい法律が施行されて …
-
-
時期外れの七五三
今頃、長男の七五三を済ませました。 本当は11月15日付近の七五三ウィークに済ま …
-
-
税務当局、預金情報を電子取得(水曜勉強会)
今日の勉強会の講師は丹治さん。web会議での開催です。税務調査時の預金の情報収集 …
-
-
税務署にも成績評価がある?
あるそうです。 前年度の実績や、ほかの税務署の成績と常に比較されているそうです。 …